Cuando comienzas a buscar una casa, una de las primeras preguntas suele ser: ¿cuánto me van a prestar? Esto es la cantidad de crédito hipotecario que te pueden ofrecer. Conocer dicho monto es importante, pero hay otra pregunta igual de relevante: ¿cuánto puedo pagar cómodamente cada mes?
Aunque parecen conceptos similares, la capacidad de crédito y la capacidad de pago no significan lo mismo. Que una institución determine que puedes asumir determinada mensualidad significa que cumples con sus criterios para ese financiamiento. Sin embargo, tu presupuesto personal puede incluir gastos, objetivos de ahorro y otras necesidades que también debes considerar antes de decidir cuánto quieres destinar al pago de tu vivienda.
Entender esta diferencia te ayudará a establecer un presupuesto más realista con tu bolsillo y a buscar una vivienda considerando no sólo cuánto puedes financiar, sino cuál es la capacidad de pago que no compromete tus finanzas.
Índice
- ¿Qué es la capacidad de crédito?
- ¿Qué es la capacidad de pago?
- Capacidad de pago y capacidad de crédito: ¿cuál es la diferencia?
- ¿Cómo conocer tu capacidad de pago para comprar una casa?
- ¿Qué porcentaje de mis ingresos puedo destinar al pago de una casa?
- ¿Cómo saber cuánto crédito hipotecario me pueden dar?
- No olvides los demás gastos de comprar una casa
- Conoce tu capacidad de pago y capacidad de crédito antes de comprar
- Primero define tu presupuesto y después busca tu vivienda
- Preguntas frecuentes
¿Qué es la capacidad de crédito?
La capacidad de crédito se refiere al monto de financiamiento al que podrías tener acceso de acuerdo con la evaluación realizada por un banco, Infonavit o cualquier institución financiera. Si estás comenzando a investigar tus opciones, lee primero: Lo que debes saber sobre los créditos hipotecarios.
Cada institución utiliza sus propios criterios y, dependiendo del tipo de financiamiento, puede considerar factores como:
- Ingresos comprobables.
- Historial y obligaciones crediticias.
- Edad.
- Estabilidad laboral.
- Deudas actuales.
- Plazo del financiamiento.
- Tasa de interés y condiciones del crédito.
De acuerdo con Claudia Silva, analista de crédito de Exe Inmobiliaria, entre los principales aspectos que se revisan se encuentran los ingresos comprobables del trabajador, su historial en Buró de Crédito y los pagos mensuales que ya tiene comprometidos. En el caso de Infonavit, señala que también se consideran factores como la edad y el salario del trabajador.
Además, tener ingresos elevados no necesariamente se traduce en una mayor capacidad de crédito si una parte de esos ingresos ya está comprometida con tarjetas, préstamos u otras obligaciones financieras.
Por esta razón, dos personas con ingresos similares no necesariamente obtendrán el mismo monto de financiamiento.
Los simuladores y procesos de precalificación pueden ayudarte a obtener una primera estimación de cuánto crédito hipotecario podrías obtener, pero el resultado no significa automáticamente que debas utilizar todo el monto disponible.
Si quieres conocer con mayor detalle qué elementos pueden formar parte de esta evaluación, consulta los aspectos que revisan el banco o Infonavit antes de aprobar un crédito para vivienda.
¿Qué es la capacidad de pago?
La capacidad de pago es la cantidad que puedes destinar periódicamente al pago de una deuda, considerando tus ingresos, gastos y demás compromisos financieros.
En términos prácticos, responde a una pregunta diferente:
Después de cubrir mis gastos, metas de ahorro u obligaciones financieras, ¿cuánto puedo destinar cada mes al pago de mi casa sin comprometer mi presupuesto?
Aquí entran factores como alimentación, transporte, servicios, educación, otras deudas, ahorro y gastos imprevistos.
El enfoque, por lo tanto, cambia: no se trata únicamente de cuánto financiamiento puedes obtener, sino de cuál es la capacidad de pago que tienes y qué mensualidad puedes sostener durante el plazo de tu crédito.
Capacidad de pago y capacidad de crédito: ¿cuál es la diferencia?
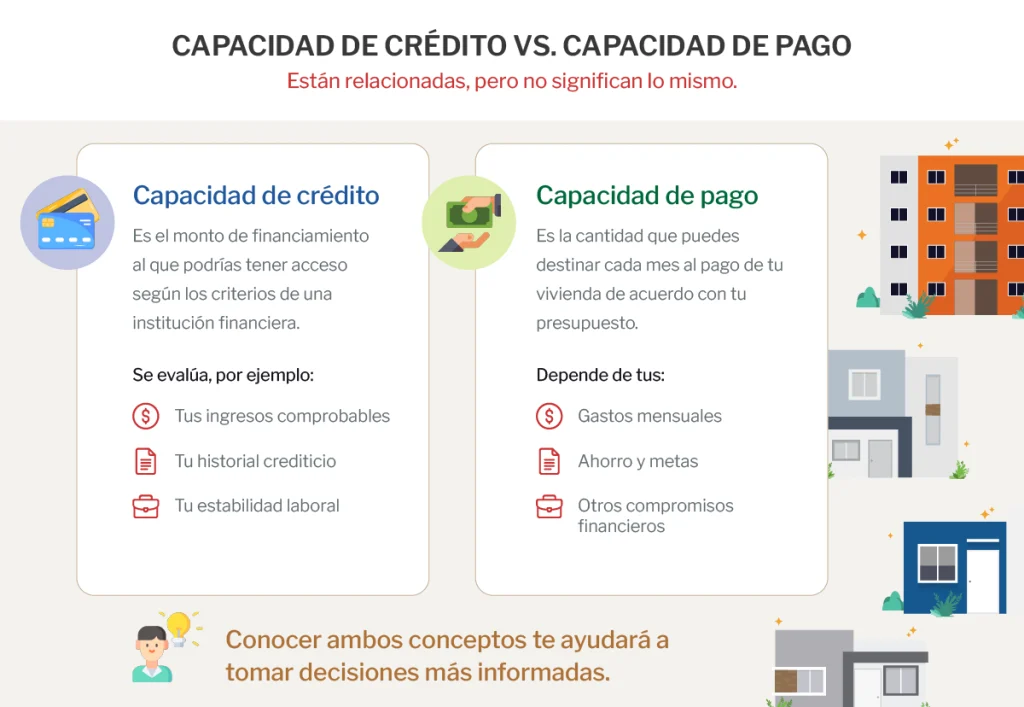
La principal diferencia está en qué mide cada concepto:
Capacidad de crédito: cuánto crédito podrías obtener de acuerdo con los criterios de una institución financiera.
Capacidad de pago: cuánto puedes destinar al pago de ese financiamiento de acuerdo con tu presupuesto personal.
Esto significa que tu capacidad de crédito puede ser mayor al monto que realmente te resulta cómodo pagar cada mes.
Por ejemplo, supongamos que una institución determina que puedes acceder a un crédito suficiente para adquirir determinada vivienda. Al calcular la mensualidad y compararla con tus gastos, descubres que después de pagarla tendrías muy poco margen para ahorrar, enfrentar un imprevisto o cumplir con otros compromisos.
En ese escenario, tener acceso al crédito no significa necesariamente que utilizarlo por completo sea lo más conveniente para tu situación financiera.
¿Cómo conocer tu capacidad de pago para comprar una casa?
Antes de establecer cuánto puedes destinar mensualmente a una vivienda, comienza por revisar tu presupuesto real.
De acuerdo con Claudia Silva, elaborar un presupuesto familiar es uno de los primeros ejercicios que conviene realizar antes de comprometerse con un crédito. Esto permite tener una visión más clara de los ingresos y gastos actuales y evaluar cómo una nueva mensualidad se integraría al presupuesto.
Entre los gastos que recomienda considerar están la renta o hipoteca actual, colegiaturas, tarjetas de crédito y préstamos, automóvil y gasolina, telefonía, servicios, alimentación, ropa y entretenimiento.
Después pregúntate:
- ¿Qué mensualidad puedo pagar sin descuidar mis gastos esenciales?
- ¿Después de pagarla todavía puedo ahorrar?
- ¿Tendría margen para afrontar un gasto inesperado?
- ¿Tengo otras deudas que seguiré pagando durante los próximos años?
- ¿Estoy considerando los demás gastos relacionados con tener una vivienda?
Al responder estas preguntas obtendrás una referencia más clara de tu capacidad de pago antes de elegir una vivienda o solicitar un crédito hipotecario.
También puedes apoyarte en herramientas para organizar tu presupuesto y comparar distintos escenarios. Sin embargo, estas deben tomarse como una referencia y complementarse con una revisión de tus ingresos, gastos y compromisos actuales.
¿Qué porcentaje de mis ingresos puedo destinar al pago de una casa?
Es común encontrar recomendaciones sobre el porcentaje de los ingresos que puede destinarse al pago de una hipoteca. De hecho, se cree que deberías destinar máximo el 30% de tus ingresos al pago de tu casa. Sin embargo, no existe un porcentaje único que funcione de la misma manera para todas las personas.
Dos hogares con ingresos similares pueden tener capacidades de pago diferentes dependiendo de sus deudas, dependientes económicos, gastos recurrentes, ahorro disponible y otros compromisos.
Por eso, más que tomar un porcentaje como una regla absoluta, conviene utilizarlo únicamente como referencia y analizar qué mensualidad puedes sostener sin llevar tu presupuesto al límite.
¿Cómo saber cuánto crédito hipotecario me pueden dar?
Para conocer tu capacidad de crédito, puedes comenzar con los simuladores o herramientas de precalificación disponibles en bancos e instituciones de vivienda.
Cada institución utiliza su propia metodología, por lo que los resultados y las condiciones pueden variar. Comparar diferentes alternativas te permitirá conocer aspectos como el monto estimado de financiamiento, mensualidad, plazo y tasa aplicable.
En el caso de Infonavit, puedes consultar tu información y realizar tu precalificación a través de Mi Cuenta Infonavit para conocer las opciones disponibles de acuerdo con tu situación.
Los simuladores pueden ser una herramienta útil para conocer un escenario aproximado antes de solicitar un crédito. Claudia Silva también señala que es importante ingresar información lo más cercana posible a la situación real del comprador, como el valor de la vivienda.
Además del monto de financiamiento, estos simuladores pueden ayudarte a conocer y comparar variables como tasa de interés, mensualidad y plazo. En el caso de los créditos bancarios, revisar alternativas de diferentes instituciones te ayudará a identificar qué condiciones se ajustan mejor a tus necesidades.
Recuerda que el resultado sigue siendo una simulación y las condiciones pueden cambiar. Por ello, la analista también recomienda mantener actualizada la precalificación de Infonavit o FOVISSSTE antes de la escrituración.
No olvides los demás gastos de comprar una casa
La mensualidad del crédito es solo una parte del presupuesto que debes considerar al comprar una vivienda. Dependiendo del tipo de financiamiento y de la operación, también pueden existir gastos que tendrás que cubrir con recursos propios.
De acuerdo con Claudia Silva, uno de los errores que suelen cometer los compradores es pensar que el crédito hipotecario cubrirá todos los gastos de la operación. Por eso, además de conocer cuánto puedes obtener de financiamiento, es importante contemplar conceptos como:
- Enganche.
- Avalúo.
- Escrituración.
- Impuestos y derechos.
- Seguros.
- Mantenimiento.
- Servicios.
- Cuotas aplicables al residencial.
No todos estos gastos se presentan al mismo tiempo ni aplican de la misma manera en todas las operaciones. Antes de comprar, conviene identificar cuáles corresponden a tu vivienda y tipo de financiamiento, así como cuánto necesitarás cubrir con recursos propios.
Conoce tu capacidad de pago y capacidad de crédito antes de comprar
Tomar una decisión únicamente con base en el crédito disponible puede llevarte a elegir una mensualidad demasiado ajustada para tu presupuesto.
Por el contrario, revisar primero tu capacidad de pago te permite establecer un rango de compra considerando no solo la vivienda que puedes financiar, sino también tus demás objetivos y obligaciones.
No se trata necesariamente de utilizar menos crédito, sino de entender qué nivel de financiamiento es compatible con tu situación financiera.
Primero define tu presupuesto y después busca tu casa
Antes de solicitar un crédito hipotecario, no te quedes únicamente con la pregunta “¿cuánto me pueden prestar?”, también pregúntate: “¿Cuánto puedo pagar de manera cómoda y sostenible?”.
La capacidad de crédito te permite conocer las posibilidades de financiamiento que podrías tener; la capacidad de pago te ayuda a determinar qué parte de esas posibilidades puede integrarse de forma sostenible dentro de tu presupuesto.
En Exe Inmobiliaria puedes conocer diferentes opciones de vivienda en Mexicali y Tijuana y recibir orientación sobre las alternativas de financiamiento disponibles para cada desarrollo.
Antes de elegir, compara escenarios, conoce tus opciones y busca una vivienda que se adapte tanto a tus necesidades como a tus posibilidades financieras.