Comprar una casa es igual a tomar una larga lista de decisiones. Debes informarte bien para saber qué crédito te conviene más, comparar propiedades, evaluar tasas de interés, revisar ubicaciones, diseños de viviendas, entre otros. A todo lo anterior, se suma una decisión importante: aclarar qué porcentaje de tu sueldo destinarás al pago de tu casa.
El ingreso mensual es un punto de partida, pero no es el único factor que determina cuánto puedes pagar. Tus gastos, deudas actuales, ahorro disponible y el tipo de financiamiento también influyen en tu capacidad de compra.
En esta entrada te explicamos qué porcentaje de tu sueldo puedes destinar a una casa, cómo calcular tu capacidad de pago y qué debes considerar antes de comprometerte con una mensualidad hipotecaria.
Índice
- ¿Qué porcentaje de mi sueldo debo destinar a una casa?
- ¿Qué es la capacidad de pago?
- ¿Qué es la capacidad de endeudamiento?
- ¿Cómo calcular cuánto puedo pagar de casa según mi sueldo?
- ¿Cuánto puedes destinar a una vivienda según tus ingresos?
- ¿Cómo influye el enganche en la mensualidad?
- ¿Cómo calcular una mensualidad hipotecaria?
- ¿Cuánto te pueden prestar y cuánto puedes pagar es lo mismo?
- Conclusión
- Preguntas frecuentes
¿Qué porcentaje de mi sueldo debo destinar a una casa?
La CONDUSEF señala que, como referencia, el pago mensual de una hipoteca no debería superar aproximadamente entre el 30% y el 40% de los ingresos mensuales.
Sin embargo, esto no significa que debas destinar automáticamente ese porcentaje. La cantidad adecuada dependerá también de tus gastos cotidianos, otras deudas, ahorro disponible, enganche y las condiciones de tu crédito.
Como punto de partida, puedes considerar destinar aproximadamente entre el 25% y el 30% de tus ingresos mensuales al pago de una vivienda, siempre considerando el resto de tus compromisos.
Si ganas $50,000 al mes, estos porcentajes representarían:
- 25%: $12,500.
- 30%: $15,000.
- 35%: $17,500.
- 40%: $20,000.
Estas cantidades sirven para visualizar cómo cambia el presupuesto según el porcentaje de ingreso destinado a la vivienda. No significa que necesariamente puedas o debas pagar esas mensualidades.
Para saber cuánto puedes pagar realmente por una casa, es necesario revisar tus ingresos, gastos, deudas y capacidad de pago en conjunto.
¿Qué es la capacidad de pago?
La capacidad de pago es la cantidad de dinero que puedes destinar cada mes a una nueva obligación financiera después de considerar tus gastos habituales.
Por eso, conocer tu sueldo no es suficiente para saber cuánto puedes pagar por una casa.
También debes tomar en cuenta gastos como:
- Alimentación.
- Servicios del hogar.
- Transporte o gasolina.
- Colegiaturas.
- Seguros.
- Gastos familiares.
- Ahorro.
- Créditos y otros compromisos financieros.
Dos personas que ganan $50,000 mensuales pueden tener capacidades de pago distintas. Una puede tener pocos compromisos financieros y otra destinar parte importante de sus ingresos a gastos o créditos existentes.
En otras palabras, tu sueldo marca un punto de partida, pero tu presupuesto completo determina cuánto puedes pagar de vivienda según tu sueldo y tu situación financiera.
¿Qué es la capacidad de endeudamiento?
Es el margen que tienes para asumir una nueva deuda, tomando en cuenta los pagos que ya realizas cada mes.
Si ganas $50,000 mensuales, pero ya pagas un crédito automotriz, tarjetas o algún préstamo, una parte de tu ingreso ya está comprometida.
Por ejemplo, si cada mes destinas:
- $4,500 a un crédito automotriz
- $2,500 a tarjetas de crédito
Ya tienes $7,000 mensuales destinados a otras deudas.
Esto significa que, antes de elegir una mensualidad para tu casa, debes considerar esos compromisos. Tus deudas actuales pueden reducir la cantidad que realmente puedes destinar cómodamente a una vivienda.
Por eso, no conviene fijarte únicamente en cuánto ganas, sino también en cuánto de ese ingreso ya está comprometido cada mes.
Conocer tu capacidad de endeudamiento puede ayudarte a determinar qué mensualidad hipotecaria puedes asumir sin llevar tu presupuesto al límite.
¿Cómo calcular cuánto puedo pagar de casa según mi sueldo?
Para entender mejor qué aspectos conviene revisar antes de definir una mensualidad, contamos con la orientación de Alonso García Nieves, asesor de ventas de Privadas Condesa, quien nos compartió algunos de los puntos que suele considerar al acompañar a compradores durante este proceso.
1. Identifica tus ingresos mensuales
Comienza identificando todo el dinero que percibes, ya sea de tu salario, ingresos por un emprendimiento, rendimiento de inversiones, etc.
Si comprarás una vivienda en pareja o utilizarás un financiamiento que permita considerar ambos ingresos, también puedes analizar el presupuesto familiar.
2. Define un rango mensual para vivienda
Una forma sencilla de empezar es establecer cuánto de tus ingresos puedes destinar cada mes al pago de una vivienda sin afectar tus demás gastos.
Como referencia inicial, puedes considerar entre una cuarta parte y cerca de un tercio de tus ingresos mensuales.
Lo importante es que la mensualidad sea sostenible a largo plazo y que, después de pagarla, todavía tengas margen para cubrir tus necesidades, mantener un ahorro y afrontar gastos imprevistos.
3. Considera tus compromisos financieros
Antes de establecer una mensualidad, revisa los pagos que ya realizas por transporte, alimentación, tarjetas de crédito, préstamos, compras a meses u otros créditos.
Mientras mayor sea la cantidad de ingreso comprometida en estos pagos, menor será el margen disponible para una vivienda.
4. Revisa cuánto dinero quedará disponible
Finalmente, piensa en tu presupuesto después de pagar la vivienda y de tus gastos mensuales (lo que identificaste en el punto anterior).
La mensualidad adecuada será aquella que puedas integrar a tus finanzas sin depender constantemente de nuevos créditos para cubrir tus gastos cotidianos.
Este análisis puede ayudarte a responder una pregunta clave antes de comprar: “¿Cuánto puedo pagar de casa según mi sueldo sin comprometer mis finanzas?”
¿Cuánto puedes destinar a vivienda según tus ingresos?
Si estás comenzando a organizar tu presupuesto, esta tabla puede ayudarte a visualizar cuánto representa la mensualidad de una vivienda, dependiendo de tu ingreso y del porcentaje mensual que destinarás a la misma:
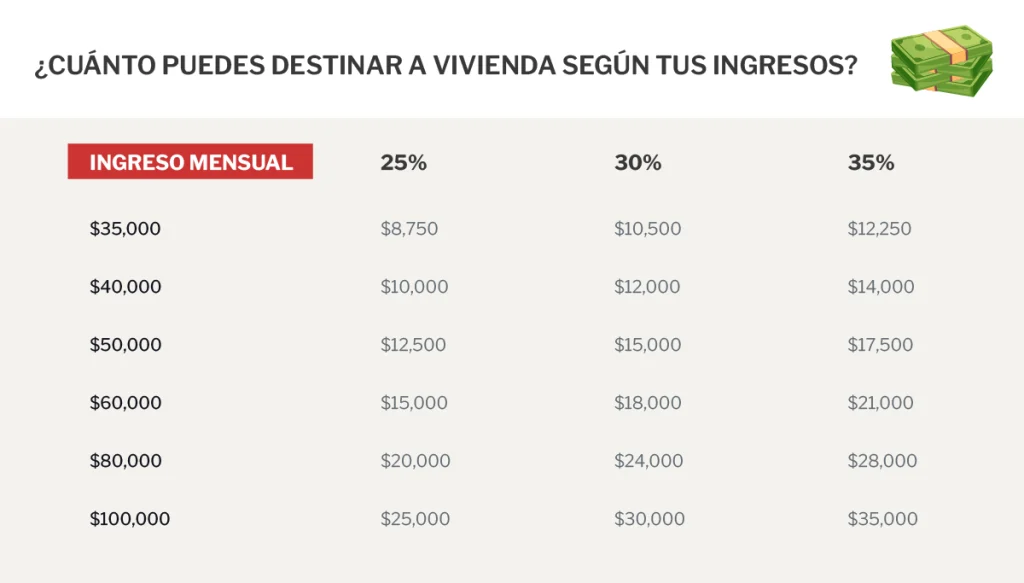
Estos montos funcionan únicamente como una referencia para ayudarte a organizar tu presupuesto. La mensualidad final para el pago de una casa dependerá de factores como el monto del crédito, el enganche, la tasa de interés, el plazo y tu perfil financiero.
¿Cómo influye el enganche en la mensualidad?
El enganche es otra pieza importante al determinar cuánto terminarás pagando por una casa.
Mientras mayor sea la cantidad que puedas aportar inicialmente, menor será el monto que necesitarás financiar.
Por eso, dos personas que compren una vivienda del mismo precio pueden obtener créditos y mensualidades diferentes si aportan cantidades distintas de enganche.
Al analizar una propiedad, debes considerar en conjunto:
Precio de la vivienda + enganche + monto financiado + tasa de interés + plazo del crédito.
También existen otros gastos relacionados con la compra de una vivienda, como avalúos, seguros y gastos de escrituración, dependiendo del financiamiento y de la operación.
Antes de destinar todos tus ahorros al enganche, conviene conocer el costo completo de la compra y conservar margen para otros gastos.
¿Cómo calcular una mensualidad hipotecaria?
Una vez que sabes cuánto puedes destinar mensualmente a una vivienda, puedes utilizar una calculadora de crédito hipotecario o un simulador de hipoteca para obtener una estimación más cercana.
Normalmente estas herramientas consideran información como:
- Precio de la vivienda.
- Enganche.
- Monto a financiar.
- Tasa de interés.
- Plazo del crédito.
Modificar alguno de estos elementos puede cambiar tanto la mensualidad como el costo total del financiamiento.
Si utilizarás Infonavit, puedes consultar tu precalificación en Mi Cuenta Infonavit para conocer las condiciones disponibles de acuerdo con tu situación financiera.
Si utilizarás un crédito bancario, puedes comparar diferentes simuladores para revisar cómo cambian la mensualidad, tasa y plazo entre instituciones.
Una calculadora hipotecaria puede darte una primera estimación, pero el resultado debe compararse con tu capacidad de pago y con el resto de tus gastos antes de elegir una vivienda.
¿Cuánto te pueden prestar y cuánto puedes pagar es lo mismo?
No necesariamente.
Una institución financiera puede determinar que calificas para determinado monto de crédito tomando en cuenta factores como tus ingresos, historial crediticio, edad, plazo solicitado y otras obligaciones.
Sin embargo, el monto máximo de crédito disponible no necesariamente es la cantidad que te conviene utilizar.
Antes de comprometerte con una mensualidad, puedes preguntarte:
- ¿Cuánto dinero me quedará disponible después de pagarla?
- ¿Podré seguir ahorrando?
- ¿Tengo un fondo para imprevistos?
- ¿Mis ingresos son estables?
- ¿Tengo otras deudas pendientes?
- ¿Podría mantener este pago sin depender de tarjetas para mis gastos cotidianos?
La meta no debería ser utilizar el crédito más alto disponible, sino elegir una mensualidad que puedas mantener durante el plazo del financiamiento.
Conclusión
Saber qué porcentaje de tu sueldo destinar a una casa puede ayudarte a comenzar tu búsqueda con mayor claridad, pero el porcentaje es solamente una referencia.
La decisión final debe considerar tu situación financiera completa: cuánto ganas, cuánto gastas, qué deudas tienes, cuánto puedes aportar de enganche y qué mensualidad puedes mantener sin descuidar otros aspectos de tus finanzas.
Definir este presupuesto antes de elegir una vivienda te permitirá comparar opciones de manera más realista y encontrar una casa que se adapte tanto a tus necesidades como a tu capacidad de pago.
En Exe Inmobiliaria puedes conocer diferentes desarrollos y utilizar nuestras calculadoras y simuladores para tener una primera aproximación de acuerdo con tu situación. Conoce nuestros desarrollos y encuentra una opción que se adapte a tu presupuesto.